सुप्रीम कोर्ट का महत्वपूर्ण Judgment — हिंदी Summary
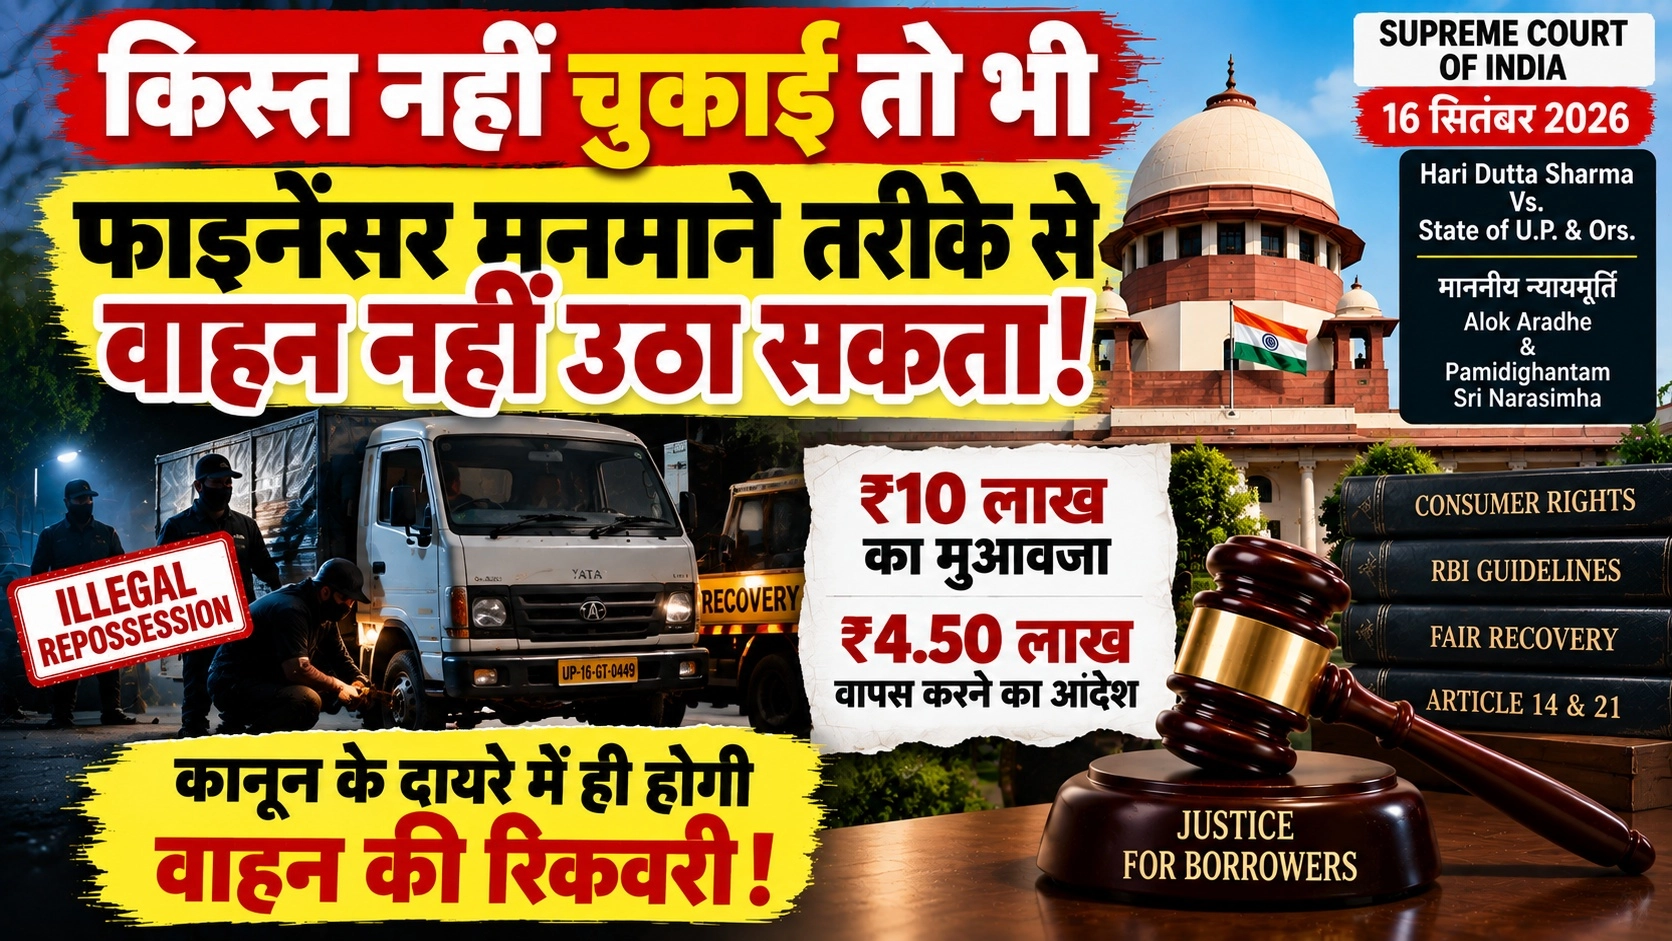
मामला: Hari Dutta Sharma Vs. State of U.P. & Ors.
निर्णय: 16 सितंबर 2026
न्यायालय: सुप्रीम कोर्ट ऑफ इंडिया
न्यायमूर्ति: Justice Alok Aradhe एवं Justice Pamidighantam Sri Narasimha
🔹 मामला क्या था?
याचिकाकर्ता ने अपने Tata SFC 407 commercial vehicle के लिए Cholamandalam Investment and Finance Company से loan लिया था। Loan की किस्तें default होने के बाद financier ने vehicle को repossess किया।
याचिकाकर्ता का आरोप था कि 9 अप्रैल 2023 की रात लगभग 1 बजे, चार अज्ञात लोगों ने vehicle का steering lock तोड़कर वाहन ले लिया। उसने उसी दिन complaint/e-FIR की। बाद में उसे पता चला कि financier ने vehicle को अपने कब्जे में लेकर 31.08.2023 को ₹4.50 लाख में बेच दिया था।
⚖️ सुप्रीम कोर्ट ने क्या कहा?
सुप्रीम कोर्ट ने स्पष्ट किया कि financier को loan default होने पर hypothecated vehicle repossess करने का contractual right हो सकता है, लेकिन इस अधिकार का इस्तेमाल कानून, contract और RBI guidelines के अनुसार ही किया जा सकता है।
Vehicle को बलपूर्वक, चोरी-छिपे या रात में lock तोड़कर कब्जे में लेना वैध recovery method नहीं है। RBI guidelines के अनुसार recovery में undue harassment या muscle power का इस्तेमाल नहीं किया जा सकता और vehicle की seizure केवल lawful means से होनी चाहिए।
🔥 Loan Agreement का 7-Day Notice
इस मामले के loan agreement में repossession से पहले borrower को 7 दिन का notice देने का प्रावधान था। सुप्रीम कोर्ट ने पाया कि वास्तव में repossession से पहले ऐसा 7-day notice नहीं दिया गया था।
कोर्ट ने loan agreement के Article 11 को RBI Guidelines और Indian Contract Act के fairness requirements के अनुरूप नहीं पाया, क्योंकि उसमें financier को notice और repossession procedure को एकतरफा तरीके से नियंत्रित करने की व्यापक शक्ति दी गई थी।
💰 ₹10 लाख Compensation + ₹4.50 लाख Refund
सुप्रीम कोर्ट ने कहा कि appellant अपने livelihood के लिए इसी vehicle पर निर्भर था और vehicle को अनुचित तरीके से कब्जे में लेने से उसके Articles 14 और 21 के अधिकार प्रभावित हुए।
कोर्ट ने निर्देश दिया:
- दोनों loan accounts close किए जाएं।
- Vehicle की sale price ₹4,50,000 वापस की जाए।
- ₹4.50 लाख पर sale की तारीख से payment तक 6% annual interest दिया जाए।
- Mental agony और livelihood के नुकसान के लिए ₹10,00,000 compensation दिया जाए।
- Appeal की costs के रूप में ₹50,000 भी दिए जाएं।
🎯 सबसे महत्वपूर्ण Legal Point
“Loan default होने पर भी Financier अपने Recovery Agents के जरिए जबरदस्ती या रात में वाहन नहीं उठा सकता। Repossession कानून, RBI Guidelines और Loan Agreement में निर्धारित due process के अनुसार ही होनी चाहिए।”
इस Judgment का बड़ा संदेश:
“किस्त नहीं चुकाई तो भी Financier को वाहन उठाने की खुली छूट नहीं—कानूनी प्रक्रिया और borrower के अधिकारों का पालन जरूरी है।”
No comments yet. Be the first to share your thoughts!